Партнер NEFT Research по консалтингу Александр Котов, специально для Gas&Money:
ЭНЕРГЕТИЧЕСКИЙ УГОЛЬ
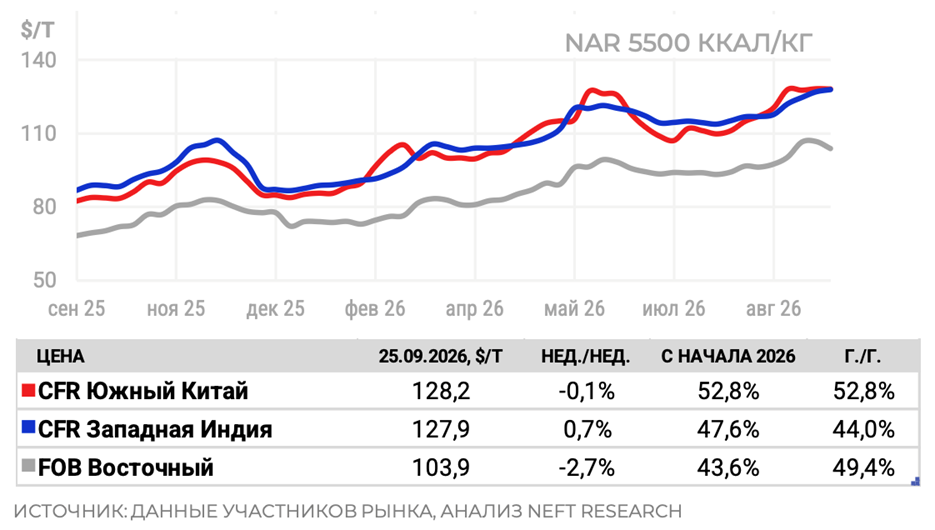
Стоимость российского угля в Азии
На азиатском рынке угля активность снизилась: Китай замер в ожидании праздников, котировки пошли вниз. Индийский рынок также замедлился — спотовые закупки теряют срочность на фоне восстановления запасов, хотя 78 станций (100,9 ГВт) — по-прежнему на критическом уровне. Из-за жары и Эль-Ниньо Индия может вернуться к мандату на смешивание импортного угля, однако в этом случае российскому углю будет сложно конкурировать на рынке из-за атак в Черном море.
Мировой рынок угля: Запад
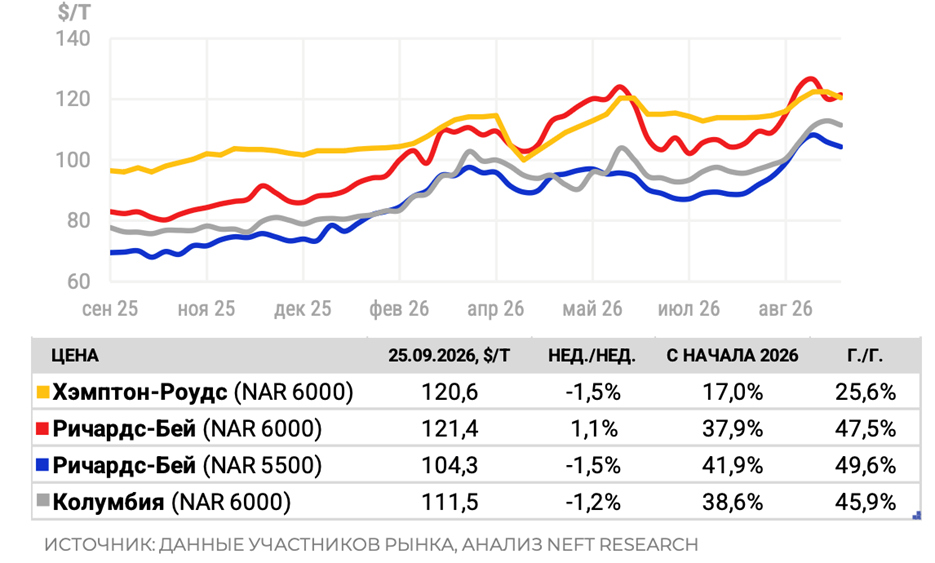
Южноафриканский уголь демонстрирует разнонаправленную динамику: NAR 5500 подешевел на 1,5%, до $104,3/т FOB — индийские покупатели не готовы брать новые партии по высоким ценам и переключаются на более дешевую альтернативу. В то же время NAR 6000 сохранил рост. Поддержку экспорту ЮАР оказывают Пакистан и Бангладеш, экстренно замещающие нехватку индонезийских объемов
Мировой рынок угля: Восток
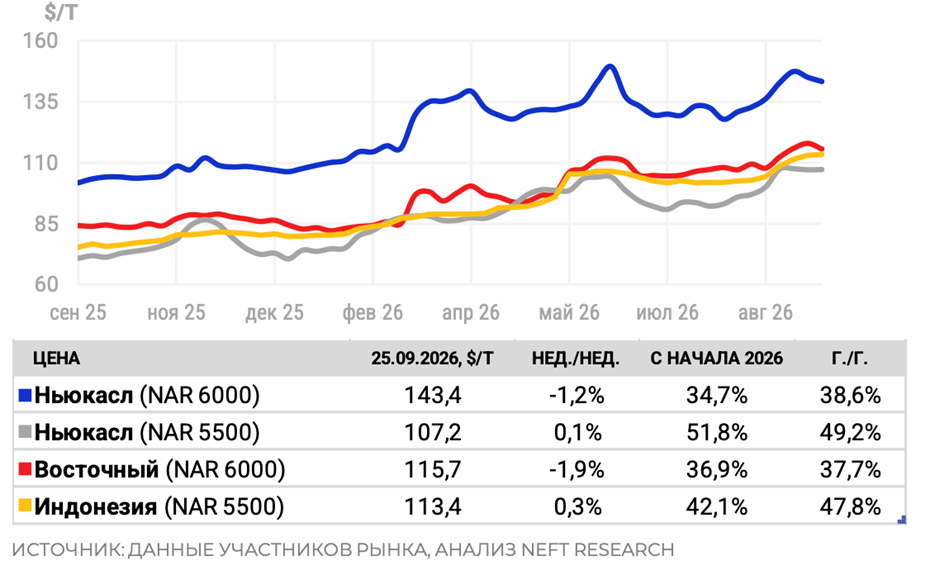
На фоне предпраздничного затишья в Китае цена угля NAR 6000 на базисе FOB Восточный опустилась до $115,7/т. Тем не менее Южная Корея сохраняет стабильный спрос на российский высококалорийный уголь из-за дефицита и подорожания индонезийского сырья (зафрахтован Panamax NAR 6000 по $140/т CFR на декабрь). Локальную поддержку рынку могут оказать ноябрьские тендеры Японии.
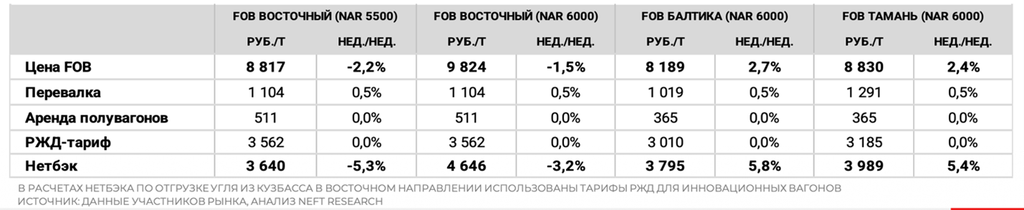
Нетбэки на российский уголь марки Д, произведенный в Кузбассе
Маржинальность поставок энергетического угля увеличилась только на западном направлении на фоне роста котировок. В сентябре экспорт российского угля в Индию продемонстрировал резкое падение. По данным Kpler, среднесуточный объем поставок не превысил 30 тыс. т против 84 тыс. т в августе. Ключевым триггером негативной динамики стало резкое сокращение отгрузок по южному маршруту, повлекшее за собой сбои в железнодорожном сообщении на Северо-Западе. В результате возник дефицит спотовых объемов угля. Ситуацию усугубило удорожание судового топлива: последовавший за ним рост фрахтовых ставок сделал транспортировку по дальнемагистральным маршрутам в Индию экономически малоэффективной.
КОКСУЮЩИЙСЯ УГОЛЬ
Цены на российский уголь в восточных портах
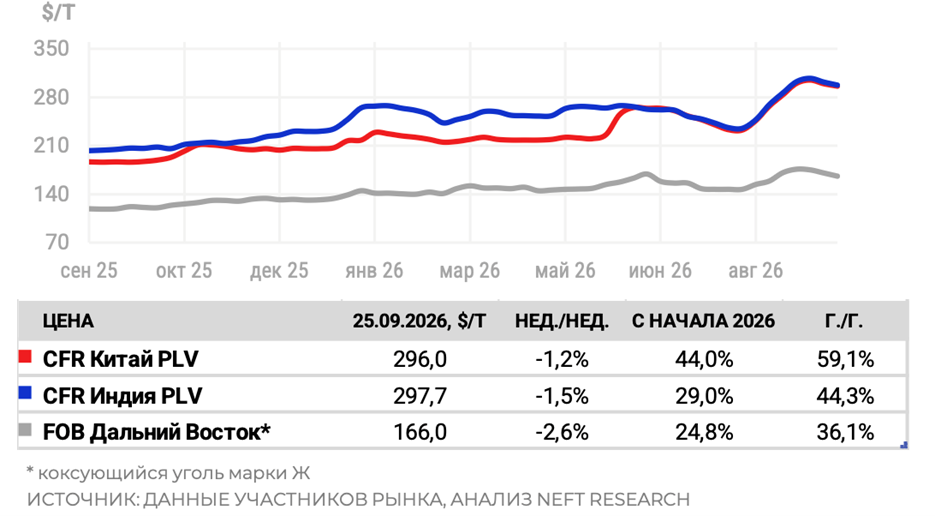
Торговая активность в АТР упала: покупатели в Китае сократили спотовые закупки накануне праздников, а импортеры из Индии также взяли паузу. Настроения на рынке «медвежьи» из-за высоких запасов на заводах и ожиданий роста внутренней добычи в КНР после каникул. На этом фоне российский уголь марки Ж в дальневосточных портах подешевел на $4,5, до $166/т FOB.
Мировой рынок угля: Запад
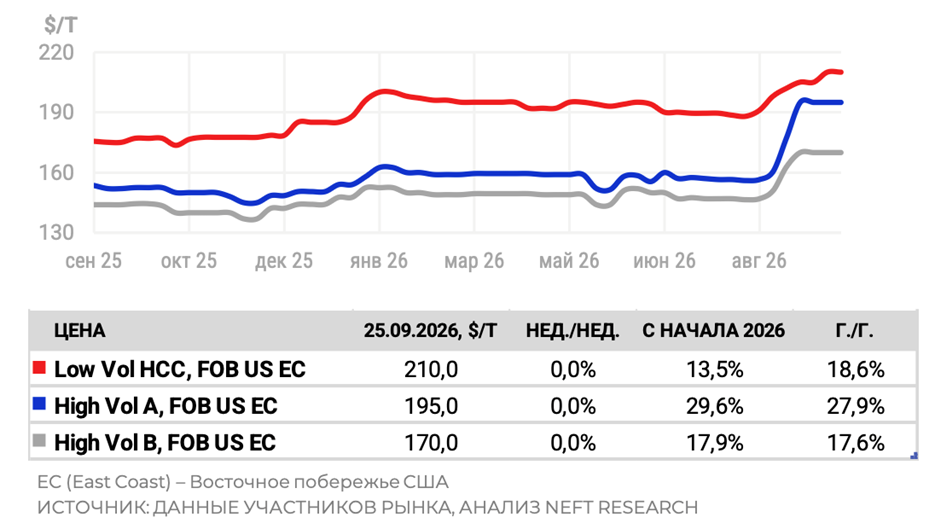
На атлантическом рынке покупатели металлургического угля ждут снижения цен и не спешат с закупками — спотовые сделки почти отсутствуют, котировки не изменились. На прошедшей неделе США и КНР договорились о взаимном снижении пошлин, включая тарифы на уголь. В рамках соглашения Китай обязался ежегодно импортировать из США не менее 10 млн т твердого топлива в 2027—2028 гг.
Мировой рынок угля: Восток
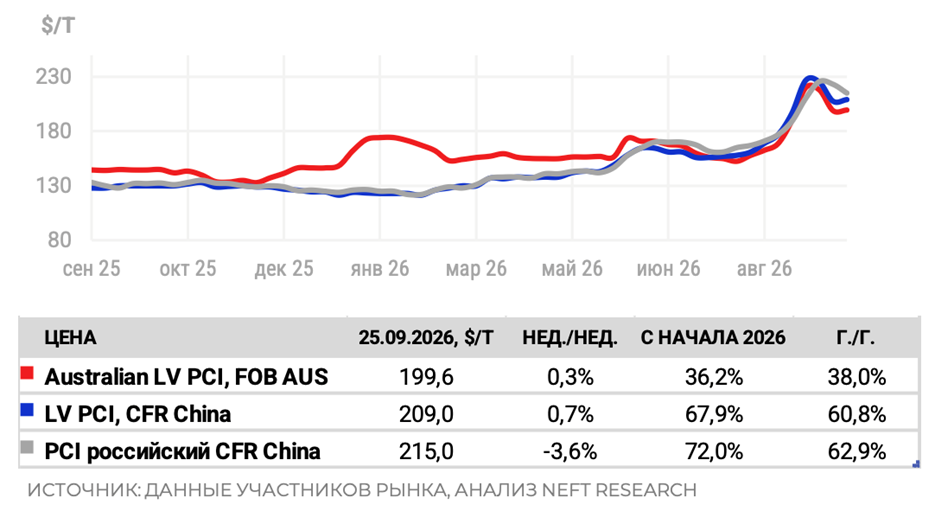
Российский PCI теряет в цене: за неделю котировки упали на $8/т, до $215/т CFR Китай из-за слабого спотового спроса — китайские заводы отложили закупки перед праздниками и неохотно брали сырье с немедленной поставкой. Негативный тренд сохранится в ближайшей перспективе: участники рынка допускают просадку еще на $3–5/т, но ожидают восстановления спроса в середине октября.
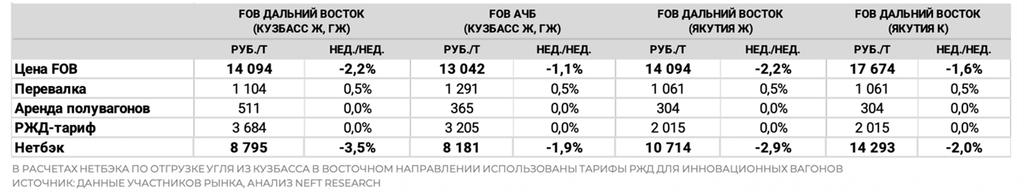
Нетбэки на российский уголь марки Ж и ГЖ, произведенный в Кузбассе
Маржинальность поставок металлургического угля по всем направлениям ухудшилась из-за снижения котировок. Правительство РФ утвердило программу развития угольной отрасли до 2050 года, согласно которой Кузбасс сохраняет статус основного угольного региона, но его доля в общероссийской добыче снизится с 44,8% в 2024 г. до 35,1–37,8% к 2050 г. при росте самого показателя с 198,4 млн до 232,3 млн т. Сокращение доли обусловлено развитием новых центров (Якутия, Красноярский край, Новосибирская область, Забайкалье). Ключевой вопрос для региона — вывоз продукции: программа предусматривает модернизацию Восточного полигона (Транссиб, БАМ), строительство частных железных дорог и коридор через Алтай. Однако сохраняется острая проблема логистики для Кузбасса, который сталкивается с тарифным давлением. Потери экспортеров оцениваются в $3/т из-за отмены скидки за дальность и еще в $9/т из-за неконкурентной политики портов. В то же время компании внутри Восточного полигона получают существенное преимущество за счет короткого транспортного плеча.